خرید قسطی طلا در شرایط اقتصادی متغیر؛ بررسی تأثیر تورم، نرخ ارز و زمانبندی خرید

تصمیمگیری درباره خرید طلا در شرایطی که قیمتها دائماً تغییر میکنند، به بررسی همزمان وضعیت بازار، قدرت خرید و شرایط مالی فرد نیاز دارد. خرید قسطی طلا یکی از روشهایی است که به خریداران اجازه میدهد هزینه تهیه این دارایی را در چند مرحله پرداخت کنند؛ اما مناسب بودن آن به نحوه تعیین قیمت، هزینه نهایی، مدت بازپرداخت و توان مالی خریدار بستگی دارد. در شرایط اقتصادی متغیر، انتخاب روش پرداخت بدون توجه به این عوامل میتواند باعث افزایش فشار مالی یا شکلگیری انتظارات غیرواقعبینانه درباره آینده قیمت طلا شود.
طلا در اقتصاد ایران از چند مسیر مختلف تأثیر میپذیرد. قیمت جهانی این فلز، نرخ ارز، شرایط عرضه و تقاضا، انتظارات تورمی و تحولات سیاسی از جمله عواملی هستند که میتوانند ارزش ریالی آن را تغییر دهند. به همین دلیل، تصمیم به خرید صرفاً با پیشبینی افزایش یا کاهش قیمت در آینده قابلدفاع نیست. خریدار باید بررسی کند که در صورت تغییر شرایط بازار، آیا همچنان میتواند تعهدات مالی خود را انجام دهد و آیا هزینه پرداخت مرحلهای با مزایای آن تناسب دارد یا خیر.
در این مقاله، ارتباط شرایط اقتصادی با روشهای پرداخت، تفاوت خرید نقدی و اقساطی، اهمیت زمانبندی و معیارهای انتخاب یک برنامه خرید منطقی بررسی میشود.
۱. چرا شرایط اقتصادی بر تصمیم خرید طلا تأثیر میگذارد؟
رفتار خریداران در بازار طلا تنها به قیمت روز این فلز وابسته نیست. قدرت خرید خانوار، میزان پسانداز، ثبات درآمد و انتظارات افراد از آینده اقتصاد نیز در تصمیمگیری نقش دارند.
برای مثال، هنگامی که هزینههای زندگی افزایش پیدا میکند، ممکن است بخشی از درآمد خانوار که قبلاً برای پسانداز یا خرید دارایی در نظر گرفته میشد، صرف هزینههای ضروری شود. در چنین شرایطی، حتی افرادی که به خرید طلا علاقه دارند، ممکن است نتوانند مبلغ موردنیاز را بهصورت نقدی تأمین کنند.
از طرف دیگر، تغییرات قیمت طلا میتواند بر انتظارات خریداران اثر بگذارد. برخی افراد در دورههای افزایش قیمت نگران گرانتر شدن آینده هستند و ممکن است تصمیم بگیرند خرید خود را زودتر انجام دهند. برخی دیگر نیز ترجیح میدهند تا مشخص شدن وضعیت بازار صبر کنند.
هر دو رویکرد میتوانند در شرایط خاص قابلبررسی باشند، اما هیچکدام بدون تحلیل شرایط مالی فرد، انتخاب مناسبی برای همه نیستند. خرید زودهنگام ممکن است با افزایش بعدی قیمت همراه شود، ولی احتمال ثابت ماندن یا کاهش قیمت نیز وجود دارد. از سوی دیگر، به تعویق انداختن خرید ممکن است فرصت تهیه محصول با قیمت فعلی را از بین ببرد، اما میتواند به فرد فرصت دهد منابع مالی بیشتری فراهم کند.
بنابراین، تصمیمگیری درباره طلا قسطی باید علاوه بر شرایط بازار، بر اساس نیاز واقعی و توان پرداخت انجام شود.
۲. ارتباط نرخ ارز و قیمت جهانی طلا با بازار داخلی
قیمت ریالی طلا در ایران از ترکیب چند عامل تأثیر میپذیرد. قیمت جهانی طلا یکی از این عوامل است و نرخ ارز نیز در تبدیل ارزش جهانی به قیمت داخلی نقش مهمی دارد. علاوه بر این، شرایط عرضه و تقاضا و تفاوتهای مربوط به بازار داخلی میتوانند بر قیمت نهایی اثر بگذارند.
برای درک این موضوع، فرض کنیم قیمت جهانی طلا ثابت بماند، اما نرخ ارز افزایش پیدا کند. در چنین شرایطی، قیمت ریالی طلا ممکن است افزایش یابد. در مقابل، اگر نرخ ارز کاهش پیدا کند، ممکن است بخشی از اثر تغییرات جهانی بر قیمت داخلی خنثی شود. البته نتیجه واقعی به میزان تغییر هر عامل و سایر شرایط بازار بستگی دارد.
این ارتباط نشان میدهد که پیشبینی قیمت طلا با بررسی یک متغیر بهتنهایی امکانپذیر نیست. حتی اگر تحلیل یک فرد درباره روند قیمت جهانی درست باشد، تغییرات نرخ ارز میتواند نتیجه نهایی را متفاوت کند.
در زمان بررسی خرید طلای قسطی، این موضوع اهمیت بیشتری پیدا میکند؛ زیرا خریدار علاوه بر قیمت محصول، باید ساختار پرداخت را نیز در نظر بگیرد. اگر قیمت نهایی از ابتدا مشخص باشد، ارزیابی هزینه معامله سادهتر خواهد بود. اما اگر مبنای محاسبه قیمت به زمان دیگری وابسته باشد، لازم است شرایط دقیق آن بررسی شود.
به همین دلیل، پیش از پذیرش تعهد مالی باید مشخص شود که قیمت محصول چگونه تعیین میشود و آیا تغییرات بازار در طول دوره پرداخت بر مبلغ قرارداد تأثیر خواهد گذاشت یا خیر.
۳. تورم چگونه بر قدرت خرید و تصمیم مالی اثر میگذارد؟
تورم به افزایش عمومی سطح قیمت کالاها و خدمات گفته میشود. هنگامی که هزینههای زندگی رشد میکنند، قدرت خرید درآمد ثابت ممکن است کاهش یابد؛ بهویژه اگر درآمد افراد متناسب با افزایش قیمتها افزایش پیدا نکند.
در چنین شرایطی، خرید داراییهایی مانند طلا ممکن است برای برخی خانوارها بهعنوان یکی از راههای مدیریت پسانداز مطرح شود. بااینحال، باید میان هدف حفظ ارزش دارایی و توانایی پرداخت هزینه خرید تفاوت قائل شد.
ممکن است فردی تصور کند خرید طلا در زمان فعلی به حفظ ارزش پول او کمک میکند، اما برای تأمین هزینه آن مجبور شود بخش بزرگی از پسانداز اضطراری خود را مصرف کند. همچنین ممکن است خرید اقساطی را انتخاب کند، درحالیکه افزایش هزینههای زندگی در ماههای آینده پرداخت اقساط را دشوارتر میکند.
این وضعیت نشان میدهد که تورم میتواند همزمان بر دو بخش تصمیم اثر بگذارد: قیمت دارایی موردنظر و هزینههای روزمره خریدار.
بنابراین، در ارزیابی خرید اقساطی طلا باید تنها به تغییرات قیمت طلا توجه نکرد. رشد احتمالی هزینه مسکن، خوراک، درمان، حملونقل و سایر مخارج ضروری نیز باید در محاسبات قرار گیرد.
اگر مبلغ اقساط با فرض ثابت ماندن تمام هزینههای زندگی تعیین شود، برنامه مالی ممکن است در برابر تغییرات اقتصادی آسیبپذیر باشد. در مقابل، در نظر گرفتن حاشیه امن برای هزینههای غیرمنتظره میتواند به مدیریت بهتر تعهدات کمک کند.
۴. آیا خرید در زمان افزایش قیمت منطقیتر است؟
یکی از پرسشهای رایج خریداران این است که آیا باید در دوره افزایش قیمت طلا اقدام به خرید کنند یا منتظر کاهش قیمت بمانند. پاسخ قطعی برای این پرسش وجود ندارد؛ زیرا روند بازار به عوامل متعددی وابسته است و پیشبینی دقیق زمان تغییر جهت قیمت دشوار است.
اگر قیمت طلا در یک دوره افزایش پیدا کرده باشد، ممکن است خریدار نگران ادامه روند صعودی باشد. بااینحال، افزایش قیمت در گذشته تضمین نمیکند که بازار در آینده نیز همان مسیر را ادامه دهد.
همچنین کاهش موقت قیمت لزوماً به معنای آغاز یک روند نزولی بلندمدت نیست. بازار ممکن است پس از یک دوره اصلاح دوباره افزایش یابد یا برای مدت طولانی در محدوده مشخصی نوسان کند.
از این رو، تصمیمگیری صرفاً بر اساس مشاهده چند روز یا چند هفته تغییر قیمت میتواند خطرناک باشد. خریدار باید ابتدا مشخص کند که خرید برای چه هدفی انجام میشود و آیا زمان آن انعطافپذیر است یا خیر.
اگر خرید برای یک نیاز مشخص و نزدیک انجام میشود، زمانبندی بازار ممکن است تنها یکی از معیارهای تصمیمگیری باشد. اما اگر هدف، سرمایهگذاری بلندمدت است، هزینه تمامشده، میزان ریسکپذیری و سهم طلا در کل داراییها اهمیت بیشتری پیدا میکنند.
در هر دو حالت، بهتر است تصمیم به خرید با توان مالی سازگار باشد و بر مبنای پیشبینی قطعی افزایش قیمت شکل نگیرد.
۵. خرید نقدی یا خرید قسطی طلا در اقتصاد متغیر؟
تفاوت اصلی این دو روش، زمانبندی پرداخت و تأثیر آن بر نقدینگی است. در خرید نقدی، خریدار تمام مبلغ معامله را در ابتدای کار پرداخت میکند. در خرید اقساطی، بخشی از هزینه در زمان خرید و باقیمانده در طول دوره بازپرداخت پرداخت میشود.
خرید نقدی معمولاً باعث میشود تعهد مالی مربوط به همان معامله در آینده باقی نماند. اگر فرد منابع کافی داشته باشد و پس از پرداخت نیز ذخیره اضطراری مناسبی برایش باقی بماند، این روش میتواند ساختار مالی سادهتری داشته باشد.
در مقابل، خرید اقساطی ممکن است برای فردی که نمیخواهد تمام نقدینگی خود را در یک مرحله مصرف کند، قابلبررسی باشد. بااینحال، این مزیت زمانی ارزشمند است که هزینه نهایی و تعهدات ماهانه با وضعیت مالی خریدار تناسب داشته باشند.
برای مثال، فرض کنیم محصولی با قیمت نقدی ۱۵۰ میلیون تومان عرضه میشود. یک طرح فرضی ممکن است ۵۰ میلیون تومان پیشپرداخت و باقی مبلغ را طی چند ماه دریافت کند. در چنین شرایطی، خریدار باید علاوه بر مبلغ اولیه، مجموع اقساط و هر هزینه اضافی را محاسبه کند.
اگر مجموع پرداختها از قیمت نقدی بیشتر باشد، اختلاف هزینه باید در برابر مزیت حفظ نقدینگی سنجیده شود. اگر فرد برای پرداخت نقدی مجبور شود تمام پسانداز خود را مصرف کند، ممکن است خرید اقساطی با هزینه بیشتر نیز ارزش بررسی داشته باشد؛ البته به شرط آنکه مبلغ نهایی شفاف باشد و اقساط فشار مالی غیرقابلقبولی ایجاد نکنند.
در نتیجه، انتخاب روش پرداخت باید بر اساس شرایط واقعی فرد انجام شود، نه یک قاعده ثابت درباره برتری خرید نقدی یا اقساطی.
۶. تأثیر مدت بازپرداخت بر ریسک خرید
مدت بازپرداخت یکی از عوامل مهم در بررسی پیشنهادهای اقساطی است. دوره کوتاهتر معمولاً به معنای پرداخت ماهانه بیشتر و پایان سریعتر تعهدات است. دوره طولانیتر میتواند مبلغ هر قسط را کاهش دهد، اما مدت درگیری با تعهد مالی را افزایش میدهد.
برای مثال، اگر مبلغ مشخصی قرار باشد طی شش ماه پرداخت شود، مبلغ هر قسط از حالتی که همان مبلغ طی دوازده ماه تقسیم میشود بیشتر خواهد بود. البته نتیجه نهایی به ساختار قرارداد و هزینههای احتمالی بستگی دارد.
اقساط کمتر از نظر مبلغ ماهانه ممکن است جذاب به نظر برسند، اما خریدار باید بررسی کند که آیا در تمام دوره بازپرداخت درآمد کافی خواهد داشت یا خیر. هرچه دوره طولانیتر باشد، احتمال مواجهه با تغییرات شغلی، افزایش هزینههای زندگی یا مخارج پیشبینینشده نیز بیشتر میشود.
از سوی دیگر، دوره کوتاه بازپرداخت نیز برای همه مناسب نیست. اگر مبلغ قسط بخش بزرگی از درآمد آزاد فرد را مصرف کند، ممکن است حتی در یک دوره کوتاه فشار مالی ایجاد شود.
بنابراین، بهترین مدت بازپرداخت لزوماً کوتاهترین یا طولانیترین دوره نیست. معیار مناسب، تناسب مبلغ اقساط با بودجه واقعی و مجموع هزینههای معامله است.
پیش از انتخاب، بهتر است چند سناریوی مختلف محاسبه شوند. خریدار میتواند مبلغ اقساط هر سناریو را در کنار هزینه کل و مدت تعهد قرار دهد و گزینهای را انتخاب کند که با شرایط مالی او سازگاری بیشتری دارد.
۷. آیا حفظ نقدینگی در دوره تورمی اهمیت دارد؟
نقدینگی به منابعی گفته میشود که فرد میتواند در زمان نیاز بهسرعت برای پرداخت هزینهها استفاده کند. اهمیت نقدینگی زمانی بیشتر میشود که درآمد یا هزینههای زندگی قابلپیشبینی نباشند.
ممکن است فردی ترجیح دهد بهجای پرداخت کامل مبلغ خرید طلا، بخشی از پول خود را برای هزینههای جاری و موارد اضطراری نگه دارد. این رویکرد میتواند از نظر مدیریت جریان نقدی منطقی باشد، اما تنها در صورتی که هزینه خرید اقساطی قابلقبول باشد.
در واقع، حفظ نقدینگی بهتنهایی مزیت قطعی نیست. اگر فرد برای نگه داشتن پول نقد، هزینه اضافی زیادی بپردازد یا تعهدی بیشتر از توان خود بپذیرد، ممکن است نتیجه مطلوبی به دست نیاورد.
از طرف دیگر، نگهداری تمام منابع مالی به شکل نقد نیز لزوماً بهترین راهکار نیست؛ زیرا ارزش واقعی پول میتواند تحت تأثیر تورم تغییر کند. انتخاب میان نقدینگی و خرید دارایی باید بر اساس اهداف مالی، افق زمانی و نیازهای آینده انجام شود.
برای مدیریت این تعادل، بهتر است بخشی از منابع برای هزینههای ضروری و اضطراری محفوظ بماند و خرید دارایی با منابعی انجام شود که استفاده از آنها در آینده نزدیک ضروری نیست.
در این چارچوب، خرید اقساطی میتواند یکی از گزینههای بررسی باشد، اما باید با سایر راهکارها مانند پسانداز تدریجی یا انتخاب محصولی متناسب با بودجه مقایسه شود.
۸. چگونه هزینه نهایی را در شرایط متغیر بازار محاسبه کنیم؟
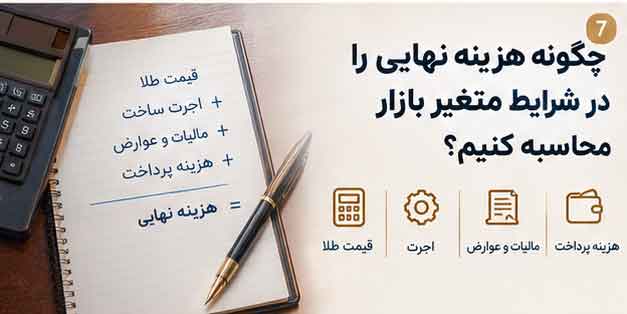
یکی از مهمترین مراحل پیش از خرید، محاسبه مجموع هزینههاست. این محاسبه باید بهگونهای انجام شود که خریدار بتواند پیشنهادهای مختلف را بدون اتکا به تبلیغات یا برداشتهای کلی مقایسه کند.
برای این منظور، ابتدا قیمت محصول و تمام هزینههای مرتبط با آن مشخص میشوند. سپس مبلغ پیشپرداخت، مجموع اقساط و هزینههای جانبی احتمالی با یکدیگر جمع میشوند.
فرض کنیم یک طرح خرید شامل ۳۰ میلیون تومان پیشپرداخت و ده قسط ۱۰ میلیون تومانی باشد. در این مثال، مجموع پرداختها ۱۳۰ میلیون تومان خواهد بود. اگر قیمت نقدی همان محصول ۱۲۵ میلیون تومان باشد، اختلاف هزینه پنج میلیون تومان است.
این محاسبه تنها در صورتی معتبر است که هر دو قیمت به محصولی با مشخصات یکسان مربوط باشند و تمام هزینههای ضروری در نظر گرفته شده باشند.
در ادامه، خریدار باید بررسی کند که آیا این اختلاف با مزیت پرداخت مرحلهای تناسب دارد یا خیر. پاسخ به این پرسش برای فردی که نیاز دارد نقدینگی خود را حفظ کند، ممکن است با پاسخ فردی که منابع نقدی کافی دارد متفاوت باشد.
همچنین اگر قیمت محصول در طول قرارداد به متغیرهای بازار وابسته باشد، باید نحوه محاسبه آن بهطور دقیق مشخص شود. در این شرایط، خریدار باید بداند که کدام بخش از هزینه قطعی است و کدام بخش ممکن است تغییر کند.
شفافیت در محاسبات، امکان ارزیابی بهتر ریسک را فراهم میکند و از تصمیمگیری بر اساس مبلغ ظاهری اقساط جلوگیری خواهد کرد.
۹. انتخاب محصول؛ مصرف شخصی یا نگهداری دارایی؟
هدف خرید میتواند معیارهای انتخاب را بهطور قابلتوجهی تغییر دهد. کسی که برای استفاده روزمره یا یک مناسبت خانوادگی به دنبال طلاست، ممکن است طراحی، کیفیت ساخت و راحتی استفاده را در اولویت قرار دهد. در مقابل، فردی که با هدف نگهداری دارایی خرید میکند، معمولاً بیشتر به هزینه تمامشده و امکان فروش مجدد توجه دارد.
در مصنوعات زینتی، اجرت ساخت و سایر هزینههای اولیه میتوانند بخش مهمی از قیمت را تشکیل دهند. این هزینهها لزوماً هنگام فروش مجدد بهطور کامل بازیابی نمیشوند. بنابراین، اگر هدف اصلی حفظ ارزش دارایی است، لازم است نوع محصول با دقت بیشتری انتخاب شود.
در بررسی خرید طلای قسطی نیز همین تفاوت اهمیت دارد. خرید یک محصول گرانقیمت با اجرت بالا ممکن است برای مصرف شخصی قابلتوجیه باشد، اما از منظر هزینههای سرمایهگذاری شرایط متفاوتی داشته باشد.
همچنین باید به امکان فروش محصول در زمان نیاز توجه کرد. نقدشوندگی، وضعیت ظاهری، مشخصات فنی و شرایط بازار میتوانند بر مبلغ قابلدریافت هنگام فروش اثر بگذارند.
در نهایت، بهتر است ابتدا هدف خرید مشخص شود و سپس نوع محصول و روش پرداخت انتخاب شوند. انتخاب روش پرداخت بدون شناخت نیاز اصلی ممکن است باعث شود خریدار محصولی گرانتر از نیاز واقعی خود تهیه کند.
۱۰. بررسی شرایط خدمات پیش از ثبت سفارش
پس از تعیین بودجه و مشخص شدن هدف خرید، نوبت به بررسی شرایط ارائهدهندگان میرسد. در این مرحله، لازم است اطلاعات مربوط به قیمت، نحوه پرداخت، زمان تحویل و تعهدات طرفین از منابع رسمی دریافت شوند.
برای آشنایی با یکی از خدمات مرتبط با خرید مرحلهای طلا، میتوان صفحه زیر را مطالعه کرد:
https://charisma.ir/installment-gold
این صفحه میتواند نقطه شروعی برای بررسی اطلاعات معرفیشده درباره خدمات باشد؛ بااینحال، تصمیم نهایی باید بر اساس شرایط واقعی معامله و مفاد قرارداد مربوط به همان سفارش گرفته شود.
پیش از پرداخت وجه، بهتر است موارد زیر بهطور روشن مشخص شوند:
- قیمت نهایی محصول بر چه اساسی محاسبه میشود؟
- مبلغ پیشپرداخت و تعداد اقساط چقدر است؟
- آیا هزینه خدمات یا کارمزد جداگانهای وجود دارد؟
- زمان تحویل محصول چه موقع است؟
- آیا شرایط مالکیت محصول در طول دوره پرداخت مشخص شده است؟
- در صورت تأخیر در پرداخت، چه ضوابطی اعمال میشود؟
- امکان تسویه زودتر از موعد وجود دارد؟
- شرایط انصراف و بازپرداخت وجه چگونه است؟
پاسخ این پرسشها باید با اطلاعات درجشده در قرارداد مطابقت داشته باشد. اگر میان توضیحات اولیه و مفاد قرارداد تفاوتی وجود دارد، بهتر است پیش از امضا موضوع روشن شود.
همچنین نگهداری نسخه قرارداد، رسیدهای پرداخت و مکاتبات مرتبط با سفارش میتواند در صورت نیاز به پیگیری، مفید باشد.
۱۱. چه کسانی باید در خرید اقساطی محتاطتر باشند؟
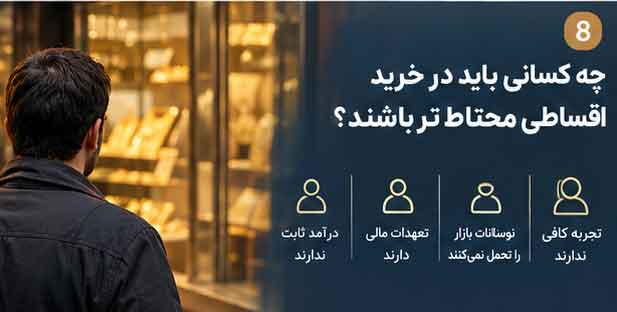
اگرچه خرید اقساطی برای برخی افراد قابلبررسی است، شرایط مالی همه خریداران یکسان نیست. افرادی که درآمد متغیر دارند، تعهدات مالی متعددی پرداخت میکنند یا ذخیره اضطراری کافی ندارند، باید پیش از پذیرش قسط جدید بررسی دقیقتری انجام دهند.
برای مثال، فردی که درآمد ماهانه او به میزان فروش یا پروژههای کوتاهمدت وابسته است، نمیتواند همیشه بر دریافت مبلغ یکسان در ماههای آینده حساب کند. اگر اقساط بدون در نظر گرفتن این نوسان تعیین شوند، احتمال دشواری در پرداخت افزایش مییابد.
همچنین افرادی که بخش زیادی از درآمد خود را صرف هزینههای ضروری میکنند، بهتر است ابتدا بودجه خود را بررسی کنند. گاهی انتخاب محصولی ارزانتر یا به تعویق انداختن خرید میتواند فشار مالی را کاهش دهد.
از سوی دیگر، فردی که درآمد منظم و پسانداز مناسب دارد نیز باید هزینه نهایی معامله را محاسبه کند. ثبات درآمد بهتنهایی به معنای مناسب بودن هر پیشنهاد اقساطی نیست.
بنابراین، تصمیم درست به ترکیب درآمد، هزینهها، هدف خرید، شرایط قرارداد و میزان ریسکپذیری بستگی دارد. هیچ معیار واحدی نمیتواند بدون بررسی این عوامل، مناسب بودن یک طرح را برای همه مشخص کند.
۱۲. چند سناریوی اقتصادی برای تصمیمگیری واقعبینانه
برای ارزیابی بهتر خرید اقساطی، میتوان سه سناریوی کلی را در نظر گرفت.
سناریوی اول: افزایش قیمت طلا. در این وضعیت، ارزش ریالی محصول ممکن است افزایش پیدا کند. بااینحال، خریدار همچنان باید هزینه نهایی معامله و تعهدات باقیمانده را بررسی کند. رشد قیمت بهتنهایی تضمینکننده سود خالص نیست.
سناریوی دوم: ثبات نسبی قیمت. اگر قیمت طلا تغییر قابلتوجهی نداشته باشد، اختلاف میان قیمت نقدی و مجموع پرداختهای اقساطی اهمیت بیشتری پیدا میکند. در این حالت، مزیت اصلی خرید اقساطی ممکن است حفظ نقدینگی باشد، نه افزایش ارزش دارایی.
سناریوی سوم: کاهش قیمت یا افزایش هزینههای زندگی. در این شرایط، خریدار ممکن است همزمان با کاهش ارزش روز محصول یا کاهش قدرت پرداخت مواجه شود. اگر اقساط بخش بزرگی از درآمد را مصرف کنند، فشار مالی بیشتر خواهد شد.
این سناریوها پیشبینی آینده نیستند؛ بلکه ابزارهایی برای بررسی پیامدهای احتمالی تصمیم مالی محسوب میشوند. هدف آنها این است که خریدار تنها یک حالت خوشبینانه را مبنای تصمیم قرار ندهد.
اگر برنامه خرید در سناریوهای مختلف همچنان قابلمدیریت باشد، تصمیم از پشتوانه مالی بهتری برخوردار خواهد بود.
جمعبندی؛ خرید طلا در شرایط اقتصادی متغیر به تحلیل نیاز دارد
تغییرات قیمت طلا، نرخ ارز و هزینههای زندگی میتوانند تصمیمگیری درباره خرید را دشوار کنند. در چنین شرایطی، خرید قسطی طلا ممکن است امکان تقسیم هزینهها و حفظ بخشی از نقدینگی را فراهم کند، اما این مزیت تنها زمانی قابلارزیابی است که قیمت نهایی، مدت بازپرداخت و تعهدات مالی بهروشنی مشخص باشند.
برای انتخاب روش مناسب، باید خرید نقدی و اقساطی بر اساس مجموع هزینهها مقایسه شوند. همچنین لازم است توان پرداخت ماهانه با توجه به درآمد واقعی، مخارج ضروری و احتمال تغییر شرایط اقتصادی بررسی شود. پیشبینی افزایش قیمت طلا نباید مبنای قطعی پذیرش بدهی باشد و هزینههای احتمالی فروش مجدد نیز باید در نظر گرفته شوند.
در نهایت، زمان مناسب خرید برای همه افراد یکسان نیست. کسی که برای مصرف شخصی به محصول نیاز دارد، ممکن است معیارهای متفاوتی نسبت به فردی داشته باشد که با هدف نگهداری دارایی خرید میکند. شناخت هدف، بررسی شرایط قرارداد و انتخاب مبلغی متناسب با بودجه، سه عامل مهم برای تصمیمگیری آگاهانه هستند.
در بازار متغیر، تصمیم مالی مناسب لزوماً تصمیمی نیست که سریعتر انجام شود؛ بلکه تصمیمی است که در سناریوهای مختلف اقتصادی نیز قابلمدیریت باقی بماند و تعادل مالی خریدار را در ماههای آینده به خطر نیندازد.